Soạn bởi Luật sư Phạm Văn Duẩn, đối chiếu Điều 36, 54, 71–76 của Luật Thi hành án dân sự số 106/2025/QH15 (hiệu lực 01/7/2026). Nội dung giải thích quy định chung, không thay cho ý kiến luật sư về từng bản án.
Bản án đã buộc bên kia trả tiền đều đặn nhưng họ không thực hiện, hoặc bạn đang bị khấu trừ lương vì một nghĩa vụ phải trả theo kỳ? Luật sư thi hành án dân sự tại Đồng Nai của Công ty Luật Chính Danh sẽ cùng bạn đọc quyết định, kiểm tra việc trừ vào thu nhập có đúng quy định không và làm việc với đơn vị chi trả. Điện thoại, Zalo: 0907 399 266. Việc trừ vào thu nhập là cách thường dùng nhất khi nghĩa vụ phải trả theo kỳ.
Thi hành án nghĩa vụ định kỳ được thực hiện thế nào?
Thi hành án nghĩa vụ định kỳ, như cấp dưỡng hằng tháng, thường được thực hiện bằng cách trừ vào thu nhập. Theo Điều 76 khoản 2 điểm c Luật 106/2025/QH15, việc trừ áp dụng khi thi hành án cấp dưỡng hoặc theo định kỳ. Chấp hành viên phải để lại khoản bảo đảm sinh hoạt tối thiểu, và nơi chi trả thu nhập phải thực hiện quyết định.
Khác với một khoản nợ trả một lần, nghĩa vụ định kỳ kéo dài nhiều tháng hoặc nhiều năm. Nếu mỗi kỳ lại phải đi đòi, người được thi hành án sẽ kiệt sức. Vì vậy, luật cho phép cơ quan thi hành án chặn ngay nguồn tiền, tức là phần thu nhập của người phải thi hành án. Vì thế trừ vào thu nhập theo từng kỳ là cách phù hợp hơn đi đòi từng tháng.
Bài này đi từ câu hỏi thực tế: khi nào được trừ, trừ những khoản thu nhập nào, phần nào phải để lại, ai thực hiện việc trừ, và nếu có nhiều khoản nợ thì tiền được chia theo thứ tự nào. Phần cuối nói về người làm tự do, vì thi hành án nghĩa vụ định kỳ với họ cần cách khác. Phần cuối cũng nói về trừ vào thu nhập của người không có lương cố định.
Trừ vào thu nhập nằm ở đâu trong sáu biện pháp cưỡng chế?
Điều 71 liệt kê sáu biện pháp cưỡng chế thi hành án. Trừ vào thu nhập là biện pháp thứ hai, đứng ngay sau nhóm khấu trừ tiền trong tài khoản, thu tiền và xử lý giấy tờ có giá.
| Thứ tự | Biện pháp cưỡng chế (Điều 71) |
|---|---|
| 1 | Khấu trừ tiền trong tài khoản, thu tiền, xử lý giấy tờ có giá |
| 2 | Trừ vào thu nhập |
| 3 | Khai thác tài sản |
| 4 | Kê biên, xử lý tài sản, kể cả tài sản đang do người thứ ba giữ |
| 5 | Giao tài sản, vật, giấy tờ |
| 6 | Buộc thực hiện hoặc không được thực hiện công việc nhất định |
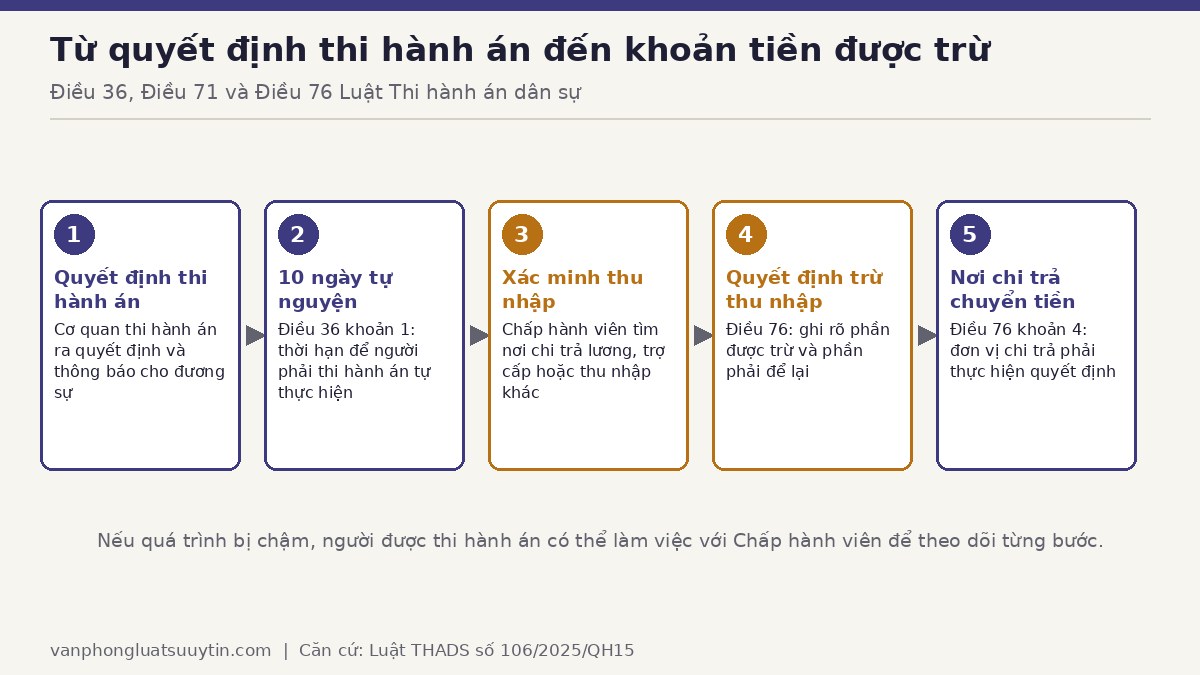
Cưỡng chế chỉ bắt đầu sau khi hết thời hạn tự nguyện. Điều 36 khoản 1 quy định thời hạn này là 10 ngày kể từ ngày người phải thi hành án được thông báo hợp lệ quyết định thi hành án. Theo Điều 72 khoản 1, nếu hết thời hạn mà người có điều kiện vẫn không tự nguyện thi hành thì bị cưỡng chế. Chỉ từ lúc này, trừ vào thu nhập mới có thể được quyết định.
Trường hợp cần ngăn chặn việc tẩu tán, hủy hoại tài sản hoặc hành vi trốn tránh, cơ quan thi hành án có quyền áp dụng ngay biện pháp bảo đảm hoặc cưỡng chế mà không chờ hết 10 ngày. Bạn có thể đọc thêm trong bài tẩu tán tài sản thi hành án.
Trừ vào thu nhập thi hành án: thu nhập nào bị trừ?
Điều 76 khoản 1 định nghĩa thu nhập của người phải thi hành án gồm tiền lương, tiền công, tiền lương hưu, tiền trợ cấp mất sức lao động và thu nhập hợp pháp khác. Danh sách này mở ở cuối, nên không chỉ người đi làm hưởng lương mới bị ảnh hưởng. Phạm vi này quyết định việc trừ vào thu nhập áp dụng được với khoản nào.
Trừ vào tiền lương thi hành án: lương, công và lương hưu
Đây là nhóm thu nhập ổn định nhất nên thường được dùng cho thi hành án nghĩa vụ định kỳ. Người đang làm việc theo hợp đồng lao động có nơi trả lương rõ ràng. Người đã nghỉ hưu có cơ quan bảo hiểm xã hội chi trả.
Với cả hai nhóm, nơi trả tiền là địa chỉ để cơ quan thi hành án gửi quyết định. Vì vậy, người được thi hành án nên biết hoặc đề nghị cơ quan thi hành án xác minh nơi người kia đang nhận thu nhập. Đơn vị trả tiền phải biết rõ quyết định trừ vào thu nhập gửi cho mình.
Trợ cấp và thu nhập hợp pháp khác
Trợ cấp mất sức lao động được nêu riêng trong khoản 1. Cụm “thu nhập hợp pháp khác” cho phép xem xét các nguồn khác nếu chúng hợp pháp và xác định được. Bài này không liệt kê thêm loại cụ thể vì luật không nêu, và việc áp dụng từng loại cần hỏi luật sư.
Người làm tự do hoặc kinh doanh nhỏ
Người không có lương cố định thường không có “nơi trả thu nhập” như doanh nghiệp. Với họ, Điều 74 khoản 1 cho phép Chấp hành viên ra quyết định thu tiền từ hoạt động kinh doanh, và phải để lại số tiền tối thiểu cho hoạt động kinh doanh và sinh hoạt của người phải thi hành án và gia đình. Với nhóm này, trừ vào thu nhập khó thực hiện hơn vì không có đơn vị trả lương cố định.
Nếu họ có tài khoản, Điều 73 cho phép khấu trừ tiền trong tài khoản, nhưng số tiền khấu trừ không vượt quá nghĩa vụ thi hành án và chi phí cưỡng chế. Thi hành án nghĩa vụ định kỳ với nhóm này thường phải kết hợp nhiều biện pháp.
Ba trường hợp được trừ vào thu nhập
Điều 76 khoản 2 không cho phép trừ tùy ý. Việc trừ vào thu nhập chỉ được thực hiện khi thuộc một trong ba nhóm trường hợp, và nhóm thứ ba liên quan trực tiếp đến thi hành án nghĩa vụ định kỳ. Vì vậy trừ vào thu nhập luôn cần một trong ba căn cứ dưới đây.
Theo thỏa thuận của đương sự
Điểm a cho phép trừ khi các bên đã thỏa thuận. Điều 36 khoản 2 yêu cầu thỏa thuận thi hành án phải lập thành văn bản, thể hiện rõ thời gian, địa điểm, thành phần, nội dung, thời hạn thực hiện và hậu quả pháp lý, có chữ ký hoặc điểm chỉ của các bên.
Thỏa thuận cũng phải nêu phí thi hành án và các chi phí phát sinh nếu có. Vì vậy, đừng chỉ hứa miệng. Một thỏa thuận mơ hồ về việc trừ lương dễ trở thành nguồn tranh chấp mới. Văn bản thỏa thuận nên ghi rõ cách trừ vào thu nhập và nơi nhận tiền.
Bản án, quyết định đã ấn định trừ vào thu nhập
Điểm b áp dụng khi chính bản án hoặc quyết định đã ấn định trừ vào thu nhập. Lúc này, cơ quan thi hành án thực hiện theo nội dung đó, và đương sự không cần chứng minh thêm điều kiện nào khác ở Điều 76 khoản 2. Khi đó trừ vào thu nhập đã được ấn định ngay trong văn bản của Tòa án.
Cấp dưỡng, nghĩa vụ định kỳ, khoản nhỏ hoặc tài sản khác không đủ
Điểm c gộp bốn tình huống: thi hành án cấp dưỡng, thi hành án theo định kỳ, khoản tiền phải thi hành không lớn, hoặc tài sản khác của người phải thi hành án không đủ để thi hành án. Chỉ cần thuộc một tình huống là đủ điều kiện về mặt luật để cân nhắc trừ vào thu nhập.
Điều này giải thích vì sao thi hành án nghĩa vụ định kỳ gần như luôn đi qua biện pháp này. Với khoản cấp dưỡng, bạn cũng có thể xem bài về khởi kiện và cưỡng chế khi không chịu cấp dưỡng nuôi con.
Phần thu nhập phải để lại cho người phải thi hành án
Trừ vào thu nhập không có nghĩa là lấy sạch. Điều 76 khoản 3 buộc Chấp hành viên phải để lại số tiền bảo đảm điều kiện sinh hoạt tối thiểu của người phải thi hành án và người được nuôi dưỡng theo quy định của pháp luật.
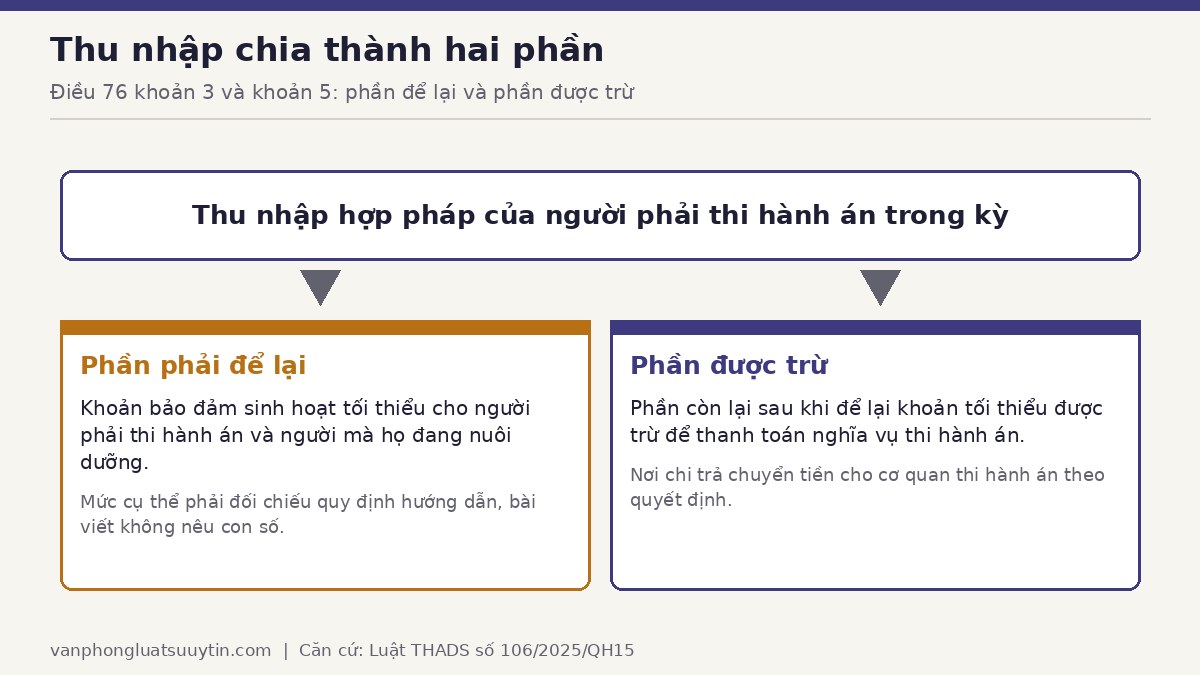
Khoản 5 giao Chính phủ quy định chi tiết khoản 3. Vì vậy, mức tối thiểu cụ thể nằm ở văn bản hướng dẫn. Bài này không nêu con số vì chưa đối chiếu được văn bản đó, và bạn nên hỏi cơ quan thi hành án để biết mức áp dụng trong hồ sơ của mình.
Điểm cần chú ý là luật nhắc cả “người được nuôi dưỡng”, tức không chỉ riêng người phải thi hành án. Nếu bạn là người phải thi hành án đang nuôi con hoặc cha mẹ già, hãy cung cấp giấy tờ chứng minh để được tính vào phần để lại. Điều này ảnh hưởng trực tiếp đến phần bị trừ vào thu nhập mỗi kỳ.
Ai phải thực hiện quyết định trừ vào thu nhập?
Điều 76 khoản 4 giao trách nhiệm cho cơ quan, tổ chức, người sử dụng lao động và cơ quan bảo hiểm xã hội nơi người phải thi hành án nhận tiền lương, tiền công, lương hưu, trợ cấp và các thu nhập hợp pháp khác. Họ có trách nhiệm thực hiện quyết định của cơ quan thi hành án dân sự. Nếu đơn vị chi trả làm chậm, việc trừ vào thu nhập sẽ không đạt mục đích.
Với người được thi hành án, đây là điểm mấu chốt: bạn không phải đòi trực tiếp người kia mỗi tháng. Tiền được trừ tại nguồn, rồi chuyển theo quyết định.
Luật không nêu chi tiết trong điều này việc xử lý khi nơi chi trả không thực hiện. Bài này cũng chưa đối chiếu các quy định xử phạt liên quan, nên nếu gặp tình huống đó, bạn nên trao đổi với luật sư để chọn hướng xử lý phù hợp. Trong thực tế, bạn nên giữ bản sao quyết định trừ vào thu nhập và chứng từ chuyển tiền.
Thứ tự thanh toán khi người phải thi hành án còn nhiều nghĩa vụ
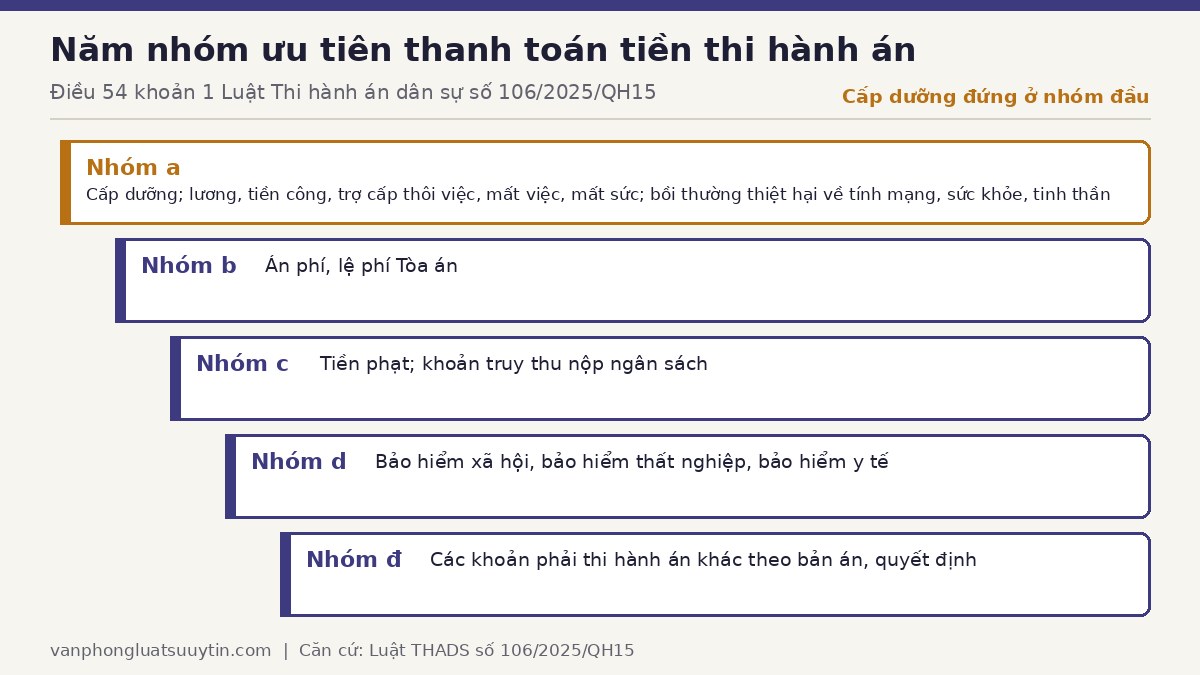
Người phải thi hành án thường không chỉ nợ một khoản. Điều 54 khoản 1 quy định, sau khi trừ chi phí thi hành án và một số khoản liên quan trực tiếp đến việc chuyển nhượng tài sản, số tiền thi hành án được thanh toán theo thứ tự năm nhóm.
| Nhóm | Nội dung (Điều 54 khoản 1) |
|---|---|
| a | Tiền cấp dưỡng; tiền lương, tiền công lao động, trợ cấp thôi việc, trợ cấp mất việc làm, trợ cấp mất sức lao động; tiền bồi thường thiệt hại về tính mạng, sức khỏe, tổn thất về tinh thần |
| b | Án phí, lệ phí Tòa án |
| c | Tiền phạt; khoản truy thu tiền để sung quỹ nhà nước |
| d | Bảo hiểm xã hội, bảo hiểm thất nghiệp, bảo hiểm y tế |
| đ | Các khoản phải thi hành án khác theo bản án, quyết định |
Cấp dưỡng nằm ở nhóm đầu tiên. Điều đó có nghĩa là khi tiền không đủ cho mọi khoản, khoản cấp dưỡng được xếp trước án phí, tiền phạt và các khoản khác.
Điều 54 khoản 2 còn quy định việc thanh toán khi có nhiều người được thi hành án, trong đó có quy tắc riêng cho trường hợp nhiều người cùng một hàng ưu tiên. Bài này không đi sâu phần đó, và bạn cần đối chiếu văn bản gốc nếu rơi vào tình huống này. Điểm này ít gặp hơn nhưng vẫn có thể ảnh hưởng đến số tiền được trừ vào thu nhập.
Tình huống minh họa (giả định)
Ông A phải trả một khoản tiền theo kỳ hằng tháng theo bản án đã có hiệu lực. Sau nhiều tháng ông không trả và nói rằng không có tiền. Người được thi hành án nộp đơn, cơ quan thi hành án ra quyết định thi hành án và thông báo cho ông A. Đây là ví dụ về trừ vào thu nhập khi thi hành án nghĩa vụ định kỳ.
Hết 10 ngày tự nguyện, ông A vẫn không trả dù đang nhận lương tại một công ty. Chấp hành viên xác minh nơi nhận lương rồi ra quyết định trừ vào thu nhập, vì đây là thi hành án theo định kỳ. Quyết định ghi phải để lại phần bảo đảm sinh hoạt tối thiểu cho ông A và người ông đang nuôi dưỡng.
Công ty có trách nhiệm thực hiện quyết định theo Điều 76 khoản 4. Đây là ví dụ giả định để minh họa quy định, không phải vụ việc có thật, và kết quả từng hồ sơ phụ thuộc vào chứng cứ cụ thể. Cách làm này giúp việc trừ vào thu nhập diễn ra đều theo từng kỳ.
Sai lầm thường gặp trong thi hành án nghĩa vụ định kỳ
- Tự đi đòi từng kỳ mà không nộp đơn yêu cầu thi hành án, nên không có biện pháp trừ thu nhập nào được áp dụng.
- Không cung cấp hoặc không đề nghị xác minh nơi người kia nhận thu nhập, khiến quyết định không có địa chỉ gửi.
- Là người phải thi hành án nhưng không chứng minh người đang nuôi dưỡng, nên phần để lại sinh hoạt bị tính thiếu.
- Thỏa thuận trừ lương bằng lời nói, không lập văn bản đủ nội dung như Điều 36 khoản 2.
- Bỏ qua việc người kia chuyển sang làm tự do, trong khi cần chuyển sang biện pháp thu tiền kinh doanh hoặc khấu trừ tài khoản.
Nếu bạn là người đang chờ nhận tiền, hãy đọc thêm bài yêu cầu thi hành án dân sự tại Đồng Nai. Nếu người kia có tài sản lớn, bài cưỡng chế kê biên tài sản thi hành án và bài kê biên nhà đất thi hành án mô tả hướng khác. Với người chỉ còn một chỗ ở, xem thêm bài nhà ở duy nhất bị kê biên.
Về mức cấp dưỡng nuôi con và thủ tục ở giai đoạn xét xử, bạn có thể tham khảo bài cấp dưỡng nuôi con sau ly hôn tại Đồng Nai của Công ty Luật Chính Danh.
Câu hỏi thường gặp
Nghĩa vụ định kỳ có phải chờ hết 10 ngày tự nguyện mới bị cưỡng chế không?
Theo Điều 36 khoản 1 Luật Thi hành án dân sự số 106/2025/QH15, người phải thi hành án có 10 ngày kể từ ngày nhận được quyết định thi hành án để tự nguyện thực hiện. Hết thời hạn mà không thực hiện, Chấp hành viên có thể áp dụng các biện pháp cưỡng chế tại Điều 71, trong đó có trừ vào thu nhập.
Lương hưu và trợ cấp có bị trừ để thi hành án không?
Điều 76 cho phép trừ vào thu nhập của người phải thi hành án, trong đó có tiền lương, tiền công và lương hưu. Với các khoản trợ cấp và thu nhập hợp pháp khác, bạn cần đối chiếu từng loại khoản với khoản 1 Điều 76 và hỏi Chấp hành viên phụ trách hồ sơ.
Người phải thi hành án có bị trừ hết lương không?
Không. Điều 76 khoản 3 và khoản 5 yêu cầu phải để lại khoản bảo đảm sinh hoạt tối thiểu cho người phải thi hành án và người mà họ đang nuôi dưỡng. Mức cụ thể cần đối chiếu quy định hướng dẫn hiện hành, bài này không nêu con số.
Công ty nơi người phải thi hành án làm việc có bắt buộc thực hiện quyết định trừ lương không?
Có. Điều 76 khoản 4 quy định nơi chi trả thu nhập có trách nhiệm thực hiện quyết định trừ thu nhập của Chấp hành viên. Nếu thấy việc trừ chưa đúng, người có quyền, nghĩa vụ liên quan có thể làm việc với Chấp hành viên hoặc khiếu nại theo Điều 96.
Nếu người phải thi hành án còn nhiều khoản nợ khác thì tiền được chia theo thứ tự nào?
Điều 54 khoản 1 chia thành năm nhóm ưu tiên. Cấp dưỡng, tiền lương, tiền công, một số khoản trợ cấp và bồi thường về tính mạng, sức khỏe, tinh thần đứng ở nhóm đầu, trước án phí, tiền phạt, bảo hiểm và các khoản khác.
Người làm tự do không có lương thì thi hành án nghĩa vụ định kỳ bằng cách nào?
Khi không có nguồn lương ổn định, Chấp hành viên có thể xem xét biện pháp khác như khấu trừ tiền trong tài khoản theo Điều 73 hoặc thu tiền từ hoạt động kinh doanh theo Điều 74 khoản 1. Việc chọn biện pháp nào phụ thuộc vào kết quả xác minh trong từng hồ sơ.
Khi nào nên nhờ luật sư theo dõi việc trừ vào thu nhập?
Nên nhờ luật sư khi người phải thi hành án thường xuyên đổi nơi làm việc, có nhiều nguồn thu nhập, hoặc khi nơi chi trả chậm thực hiện quyết định. Luật sư giúp xác định nguồn tiền, đề nghị biện pháp phù hợp và theo dõi từng kỳ thanh toán. Luật sư cũng có thể xem việc trừ vào thu nhập đã đúng kỳ và đúng số tiền chưa.
Người phải thi hành án cũng nên có luật sư khi cho rằng phần để lại sinh hoạt bị tính chưa đúng. Hồ sơ chứng minh người được nuôi dưỡng, chi phí thiết yếu và thu nhập thực tế sẽ giúp bạn nêu ý kiến với cơ quan thi hành án đúng lúc. Khi đó cần xem lại quyết định trừ vào thu nhập và hồ sơ chứng minh.
Bạn có thể hẹn gặp Luật sư Giám đốc Phạm Văn Duẩn tại 8/4 Nguyễn Du, Khu phố Bình Thành, phường Trấn Biên, thành phố Đồng Nai, hoặc liên hệ Zalo 0907 399 266. Luật sư không đảm bảo trước kết quả, vì kết quả phụ thuộc vào hồ sơ, chứng cứ và điều kiện thi hành của người phải thi hành án.
1 bình luận về “Trừ vào thu nhập thi hành án nghĩa vụ định kỳ: 5 sai lầm”