Biên soạn: Luật sư Phạm Văn Duẩn, theo Luật Phá sản 2014. Khác với khởi kiện dân sự đòi nợ thông thường, yêu cầu mở thủ tục phá sản là một công cụ pháp lý đặc biệt, thường phù hợp khi doanh nghiệp nợ có nhiều chủ nợ và thực sự mất khả năng thanh toán. Bài viết phân tích chi tiết thủ tục này — từ hồ sơ nộp đơn đến các kết quả có thể xảy ra tại Hội nghị chủ nợ.
Nếu đang cân nhắc yêu cầu mở thủ tục phá sản đối với doanh nghiệp nợ, hãy liên hệ sớm để được tư vấn có nên dùng công cụ này hay không. Gọi hotline 0907 399 266 hoặc đến Văn Phòng Luật Sư Uy Tín Đồng Nai để được hỗ trợ.
Khi nào chủ nợ nên yêu cầu mở thủ tục phá sản
Yêu cầu mở thủ tục phá sản phù hợp khi: doanh nghiệp nợ đã mất khả năng thanh toán quá 3 tháng (theo Điều 4 Luật Phá sản 2014); có dấu hiệu doanh nghiệp nợ còn nhiều chủ nợ khác, nên khởi kiện dân sự đơn lẻ có thể không hiệu quả do tài sản không đủ chia cho tất cả; hoặc chủ nợ muốn tham gia vào quá trình giám sát tài sản, thanh lý tài sản của doanh nghiệp nợ một cách minh bạch, công khai hơn so với tự mình thi hành án riêng lẻ.
Hồ sơ, thủ tục nộp đơn yêu cầu mở thủ tục phá sản
Chủ nợ không có bảo đảm hoặc có bảo đảm một phần nộp đơn yêu cầu mở thủ tục phá sản tại Tòa án nhân dân có thẩm quyền (thường là Tòa án nơi doanh nghiệp nợ có trụ sở chính), kèm theo các giấy tờ, tài liệu chứng minh khoản nợ đến hạn chưa được thanh toán. Sau khi thụ lý, Tòa án sẽ xem xét có mở thủ tục phá sản hay không dựa trên việc xác minh doanh nghiệp có thực sự mất khả năng thanh toán.
Hội nghị chủ nợ: điều kiện hợp lệ, cách thông qua nghị quyết
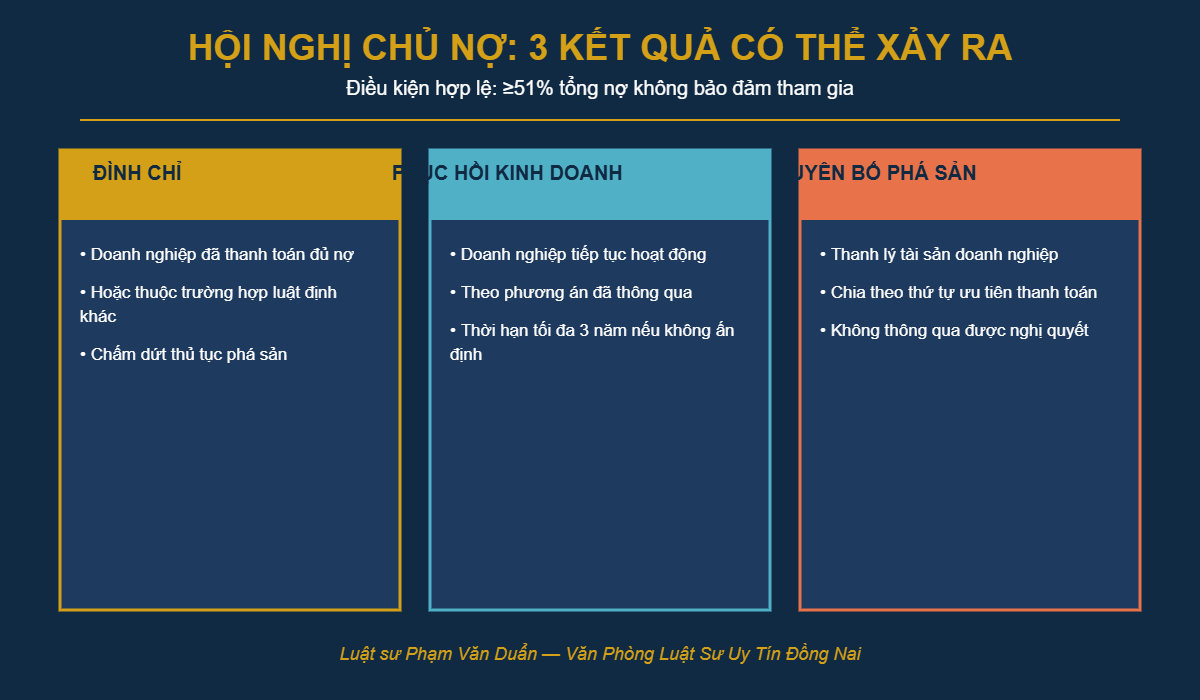
Hội nghị chủ nợ chỉ hợp lệ khi có số chủ nợ tham gia đại diện ít nhất 51% tổng số nợ không có bảo đảm (chủ nợ vắng mặt vẫn được tính nếu gửi ý kiến bằng văn bản trước ngày họp). Nếu không đủ điều kiện, Hội nghị bị hoãn và Thẩm phán phải triệu tập lại trong 30 ngày — nếu vẫn không đủ, Tòa án sẽ ra quyết định tuyên bố phá sản ngay.
Nghị quyết của Hội nghị chủ nợ được thông qua khi có quá nửa tổng số chủ nợ không có bảo đảm có mặt, và đại diện từ 65% tổng nợ không có bảo đảm trở lên biểu quyết tán thành. Nghị quyết này có hiệu lực ràng buộc với tất cả chủ nợ, kể cả những người không đồng ý.
3 kết quả có thể xảy ra tại Hội nghị chủ nợ
Hội nghị chủ nợ có thể đưa ra một trong ba kết luận: đình chỉ việc giải quyết yêu cầu mở thủ tục phá sản (trong một số trường hợp luật định, ví dụ doanh nghiệp đã thanh toán đủ nợ); phục hồi hoạt động kinh doanh của doanh nghiệp nợ; hoặc tuyên bố phá sản doanh nghiệp. Nếu Hội nghị không thông qua được nghị quyết theo đúng điều kiện trên, Tòa án sẽ trực tiếp tuyên bố phá sản.
Phục hồi hoạt động kinh doanh: thời hạn tối đa 3 năm
Nếu Hội nghị chủ nợ quyết nghị cho doanh nghiệp phục hồi hoạt động kinh doanh, thời hạn thực hiện phương án phục hồi do chính nghị quyết của Hội nghị chủ nợ quyết định; nếu không xác định cụ thể, thời hạn tối đa là không quá 3 năm kể từ ngày Hội nghị chủ nợ thông qua phương án. Trong thời gian này, doanh nghiệp vẫn hoạt động nhưng dưới sự giám sát để thực hiện đúng kế hoạch trả nợ đã được thông qua.
Một tình huống thực tiễn khi yêu cầu mở thủ tục phá sản (minh họa)
Giả định: một doanh nghiệp xây dựng nợ nhiều nhà cung cấp vật liệu, trong đó có công ty của bạn với khoản nợ 1,5 tỷ đồng đã quá 5 tháng không trả, đồng thời nghe tin doanh nghiệp này cũng đang nợ ngân hàng và nhiều đối tác khác.
Trong tình huống như trên, luật sư thường tư vấn: nộp đơn yêu cầu mở thủ tục phá sản thay vì chỉ khởi kiện dân sự riêng lẻ, để được tham gia vào quá trình xác minh tài sản và Hội nghị chủ nợ, qua đó có cơ hội thu hồi được phần nợ công bằng hơn so với các chủ nợ khác, đặc biệt khi lo ngại doanh nghiệp nợ có thể tẩu tán tài sản trước khi bị thi hành án riêng lẻ.
Rủi ro cần lường trước khi yêu cầu mở thủ tục phá sản
- Thủ tục phá sản thường kéo dài hơn khởi kiện dân sự đơn giản, không phù hợp khi cần thu hồi nợ nhanh.
- Khoản nợ được chia theo thứ tự ưu tiên thanh toán khi doanh nghiệp bị tuyên bố phá sản, chủ nợ không có bảo đảm có thể chỉ nhận được một phần nhỏ so với khoản nợ gốc.
- Nộp đơn khi doanh nghiệp nợ chưa thực sự đáp ứng điều kiện “mất khả năng thanh toán” theo Điều 4 — dễ bị trả lại đơn.
Căn cứ pháp lý áp dụng
Điều 4, 79, 81, 83, 84, 86, 89 Luật Phá sản số 51/2014/QH13. Tham khảo thêm phân tích về quy định về Hội nghị chủ nợ theo Luật Phá sản. Xem thêm bài viết về đòi nợ doanh nghiệp: 4 đường pháp lý để so sánh với các hướng xử lý khác.
Câu hỏi thường gặp về yêu cầu mở thủ tục phá sản
Chủ nợ có bảo đảm toàn bộ có quyền yêu cầu mở thủ tục phá sản không?
Quyền nộp đơn theo Điều 5 chủ yếu dành cho chủ nợ không có bảo đảm hoặc có bảo đảm một phần — chủ nợ có bảo đảm toàn bộ thường đã có tài sản bảo đảm để tự xử lý thu hồi nợ.
Doanh nghiệp bị tuyên bố phá sản thì chủ nợ được trả nợ như thế nào?
Tài sản còn lại của doanh nghiệp được thanh lý và chia theo thứ tự ưu tiên thanh toán luật định, chủ nợ không có bảo đảm thường chỉ nhận được phần còn lại sau khi thanh toán các khoản ưu tiên khác.
Nguồn tham khảo
Luật Phá sản số 51/2014/QH13; thuvienphapluat.vn — Quy định về Hội nghị chủ nợ theo Luật Phá sản; luathoanganh.vn — Thời hạn phương án phục hồi hoạt động kinh doanh.
Bài viết mang tính chất tham khảo pháp lý chung, không thay thế cho ý kiến tư vấn trực tiếp của luật sư đối với từng trường hợp cụ thể. Mọi thắc mắc, Quý khách vui lòng liên hệ Luật sư Phạm Văn Duẩn — Văn Phòng Luật Sư Uy Tín Đồng Nai qua hotline 0907 399 266 để được hỗ trợ kịp thời.